본 글은 특정 종목이나 지수의 매수·매도를 권유하지 않습니다. 외국인 현물·코스피200 선물 수급의 차이와 이를 해석하는 방법을 설명하기 위한 정보성 콘텐츠입니다.
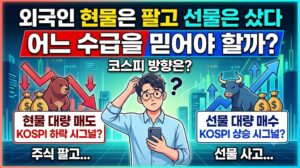 외국인 현물은 팔고 선물은 샀다|코스피 방향을 볼 때 어느 수급을 믿어야 할까?
코스피 수급을 보다 보면 이해하기 어려운 날이 있습니다.
외국인은 유가증권시장에서 수천억원어치 주식을 팔았는데, 같은 날 코스피200 선물에서는 오히려 순매수하는 경우입니다.
외국인 현물 SELL
그런데
외국인 선물 BUY
그러면 개인투자자 입장에서는 혼란스러워집니다.
“외국인이 한국주식을 팔고 있다는 걸까, 아니면 코스피 상승에 베팅하고 있다는 걸까?”
결론부터 말하면 둘 중 하나만 골라서 해석하면 안 됩니다.
현물은 ‘실제 주식 보유 변화’를,
선물은 ‘방향성 + 헤지 + 포지션 조정’을
더 빠르게 보여줄 수 있습니다.
① 현물과 선물부터 정확하게 구분하자
현물은 우리가 일반적으로 거래하는 삼성전자·SK하이닉스·현대차 같은 실제 주식입니다.
외국인이 삼성전자 1조원을 순매수했다면 실제 삼성전자 주식을 그만큼 더 사들였다는 의미입니다.
반면 코스피200 선물은 코스피200지수를 기초자산으로 거래하는 파생상품입니다.
| 구분 | 현물 | 선물 |
|---|---|---|
| 대상 | 실제 주식 | KOSPI200 지수 |
| 대표 활용 | 투자·포트폴리오 | 방향·헤지·차익거래 |
| 민감도 | 상대적으로 중기 | 단기 변화에 빠름 |
따라서 같은 외국인이라도 현물과 선물 포지션의 목적이 같다고 볼 수 없습니다.
② 왜 현물은 팔면서 선물을 살까?
가장 중요한 이유는 외국인이라는 하나의 투자주체 안에 서로 다른 전략을 사용하는 수많은 자금이 들어 있기 때문입니다.
연기금·글로벌 액티브펀드·ETF·헤지펀드·퀀트·차익거래 자금이 모두 같은 방향으로 움직이는 것이 아닙니다.
현물 매도
+
선물 매수
가능한 원인
↓
포트폴리오 조정
숏커버
헤지 조정
차익거래
이벤트 대응
그래서 단순히 선물 순매수가 나타났다는 사실만으로 외국인이 한국 증시 전체를 낙관적으로 보기 시작했다고 단정하면 위험합니다.
③ 선물 매수라고 모두 ‘상승 베팅’은 아니다
예를 들어 외국인이 이전에 코스피200 선물을 대규모로 매도해 놓았다고 가정해 보겠습니다.
시장 위험이 줄어들면서 기존 매도 포지션을 청산하려면 선물을 다시 사야 합니다.
기존 선물 SELL
↓
위험 감소
↓
매도 포지션 청산
↓
선물 BUY
거래 데이터에는 이것도 ‘외국인 선물 순매수’로 나타날 수 있습니다.
하지만 신규 Long Position을 공격적으로 구축한 것과 기존 Short Position을 줄인 것은 의미가 다릅니다.
④ 반대로 현물을 사고 선물을 팔 수도 있다
이 경우도 흔히 나타날 수 있습니다.
한국 주식을 장기적으로 사고 싶지만 단기 시장 하락 위험은 줄이고 싶은 투자자를 생각해 보면 됩니다.
삼성전자·SK하이닉스 등 현물 BUY
+
KOSPI200 선물 SELL
↓
시장 전체 하락 위험 일부 Hedge
따라서 선물 매도만 보고 “외국인이 한국시장을 떠난다”고 해석해서도 안 됩니다.
⑤ 그래서 가장 강한 신호는 현물·선물 동시매수다
해석하기 가장 쉬운 상황은 현물과 선물이 같은 방향으로 움직이는 경우입니다.
| 현물 | 선물 | 우선 해석 |
|---|---|---|
| BUY | BUY | 수급 환경 동반 개선 |
| BUY | SELL | 현물 매수 + 헤지 가능성 확인 |
| SELL | BUY | 단기 개선·숏커버·차익거래 구분 |
| SELL | SELL | 수급 부담 동반 확대 |
다만 동시매수라고 해서 주가 상승이 보장되는 것도 아닙니다.
환율·미국 금리·반도체 실적·시장 Valuation 같은 변수가 동시에 움직이기 때문입니다.
⑥ 현물 SELL + 선물 BUY가 나오면 무엇부터 봐야 할까?
여기서부터 실전입니다.
첫 번째는 선물 매수가 하루짜리인지 확인해야 합니다.
기존 숏 포지션 청산이라면 강하게 매수한 다음 다시 방향성이 사라질 수 있습니다.
Day 1 : 선물 BUY
↓
Day 2 : 선물 BUY 지속?
↓
Day 3 : 현물 SELL 감소?
↓
Day 4~5 : 현물 BUY 전환?
↓
현물 + 선물 BUY 지속?
이런 흐름이 만들어진다면 단순 숏커버에서 실제 위험선호 회복으로 발전하고 있는지 확인하기 쉬워집니다.
⑦ 베이시스까지 보면 해석이 한 단계 달라진다
현물과 선물을 함께 볼 때 알아두면 좋은 개념이 Basis, 베이시스입니다.
간단하게 표현하면 다음과 같습니다.
Basis
=
선물가격 – 현물지수
선물가격이 현물보다 상대적으로 높으면 시장에서는 흔히 Contango, 낮으면 Backwardation이라는 표현을 사용합니다.
하지만 단순히 베이시스가 플러스인지 마이너스인지만 볼 것이 아니라 금리·배당·만기까지 고려한 이론가격과 비교해야 합니다.
⑧ 베이시스가 왜 현물시장까지 움직일까?
선물과 현물 가격 사이의 차이가 충분히 벌어지면 차익거래 자금이 움직일 수 있기 때문입니다.
예를 들어 선물이 상대적으로 비싸진다면 이론적으로는 선물을 팔고 현물을 사는 방향의 차익거래가 가능해집니다.
선물 상대적 고평가
↓
선물 SELL
+
현물 BUY
↓
프로그램 매수 유입 가능
반대 상황에서는 프로그램 매도가 나올 수 있습니다.
그래서 외국인 선물 수급은 단순한 방향성뿐 아니라 프로그램 매매를 통해 현물시장에도 영향을 줄 수 있습니다.
⑨ 그렇다면 현물과 선물 중 무엇을 더 믿어야 할까?
시간축에 따라 다르게 보는 편이 합리적입니다.
| 목적 | 우선 확인 |
|---|---|
| 장중 방향 | 외국인 선물 변화 |
| 1~5일 단기 | 현물 + 선물 동시 확인 |
| 수급 추세 | 외국인 현물 누적 |
| 반도체 대형주 | 삼성전자·SK하이닉스 개별 현물 |
| 중기 시장 | 현물 누적 + EPS + 환율 |
선물은 방향의 ‘속도’를 보기 좋고,
현물은 자금의 ‘지속성’을 확인하기 좋습니다.
⑩ 특히 삼성전자·SK하이닉스를 따로 봐야 한다
코스피 현물 전체 외국인 수급만 보는 것도 충분하지 않습니다.
현재처럼 삼성전자와 SK하이닉스의 외국인 수급이 서로 다르게 움직이는 시장에서는 종목별 확인이 필요합니다.
외국인 KOSPI200 Futures
↓
외국인 KOSPI Cash
↓
Samsung Electronics
↓
SK hynix
↓
Market Breadth
예를 들어 외국인이 선물을 사고 삼성전자를 대규모 매수하지만 SK하이닉스를 매도한다면, 단순한 ‘한국 반도체 전체 매수’와는 다른 상황입니다.
⑪ 환율을 빼놓으면 외국인 수급 해석이 완성되지 않는다
외국인에게 한국주식은 원화 자산입니다.
따라서 현물과 선물 흐름을 볼 때 원·달러 환율도 같이 확인해야 합니다.
USD/KRW 안정·하락
+
외국인 선물 BUY
+
현물 SELL 감소
↓
현물 BUY 전환 여부 확인
이 흐름이 며칠간 이어진다면 선물에서 먼저 나타난 위험선호 개선이 현물로 확산되는지를 확인할 수 있습니다.
⑫ 가장 강한 외국인 복귀 신호는 이런 모습이다
현물 대규모 SELL
↓
현물 SELL 규모 축소
↓
선물 BUY 전환
↓
현물 BUY 전환
↓
현물 + 선물 동반 BUY
↓
삼성전자·SK하이닉스 수급 개선
↓
시장 Breadth 확대
여기에 원·달러까지 안정된다면 신호의 신뢰도를 추가로 확인할 수 있습니다.
⑬ 반대로 경계해야 할 조합
외국인 현물 SELL 확대
+
외국인 선물 SELL 전환
+
USD/KRW 상승
+
삼성전자·SK하이닉스 동반 외국인 SELL
+
시장 Breadth 악화
현물과 선물 매도가 동시에 커지면서 환율까지 원화 약세 방향으로 움직인다면 단순한 헤지 조정보다는 전체적인 Risk-Off 여부를 더 주의 깊게 확인할 필요가 있습니다.
⑭ 개인투자자는 장중 무엇부터 보면 될까?
모든 수급 데이터를 동시에 볼 필요는 없습니다.
다음 순서로 단순화하면 훨씬 이해하기 쉽습니다.
① USD/KRW
↓
② 외국인 KOSPI200 선물
↓
③ 외국인 KOSPI 현물
↓
④ 삼성전자 외국인
↓
⑤ SK하이닉스 외국인
↓
⑥ Basis
↓
⑦ 프로그램 매매
↓
⑧ 상승·하락 종목 수(Breadth)
장중에는 특히 선물의 방향 전환을 먼저 확인하고, 그 변화가 현물과 대형주로 전달되는지를 보는 방식이 유용합니다.
⑮ 숫자의 크기만 단순 비교하면 안 된다
현물 5,000억원 순매도와 선물 5,000억원 순매수를 보고 정확히 상쇄됐다고 생각하는 것도 주의해야 합니다.
현물과 선물은 상품 구조와 레버리지, 포지션 목적이 서로 다르기 때문입니다.
현물 -5,000억원
+
선물 +5,000억원
≠
외국인 수급 0원
중요한 것은 금액을 기계적으로 더하고 빼는 것이 아니라 각각의 포지션이 어떤 목적으로 만들어졌는지를 추적하는 것입니다.
⑯ 하루보다 3~5거래일 누적을 보자
외국인 선물은 하루 사이에도 방향이 빠르게 바뀔 수 있습니다.
따라서 단 하루의 수급으로 추세를 판단하기보다 최소한 며칠간 현물과 선물의 변화를 함께 보는 것이 중요합니다.
| 단계 | 관찰 포인트 |
|---|---|
| 1단계 | 현물 매도 규모 감소 |
| 2단계 | 선물 순매수 전환 |
| 3단계 | 현물 순매수 전환 |
| 4단계 | 현·선물 동반 매수 지속 |
| 5단계 | 대형주 → 시장 전체로 Breadth 확산 |
⑰ 코스피 방향을 볼 때 최종적으로 무엇을 믿어야 할까?
현물과 선물 중 하나를 선택할 필요가 없습니다.
두 시장은 서로 다른 정보를 주기 때문입니다.
Futures
단기 방향·헤지 변화
↓
Cash
실제 자금 이동
↓
FX
외국인 투자환경
↓
Samsung·SK hynix
지수 핵심 종목 확인
↓
Breadth
시장 전체 확산 확인
즉 선물에서 먼저 변화가 나타났다면 그것을 선행 신호 후보로 보고, 이후 현물이 같은 방향으로 따라오는지를 확인하는 접근이 가능합니다.
현물이 따라오지 않는다면 선물 매수는 헤지 해소나 단기 포지션 조정이었을 가능성을 계속 열어둬야 합니다.
⑱ 결론|선물이 먼저 움직여도 최종 확인은 현물에서 한다
외국인이 현물을 팔고 선물을 샀다고 해서 모순된 행동을 한 것은 아닙니다.
현물과 선물은 투자 목적이 다를 수 있기 때문입니다.
선물 매수에는 신규 상승 포지션뿐 아니라 숏커버·헤지 조정·차익거래 등 여러 이유가 포함될 수 있습니다.
따라서
“외국인이 선물을 샀다”보다
“선물에서 시작된 변화가
현물 매수로 이어지는가?”
를 확인하는 것이 중요합니다.
특히 삼성전자와 SK하이닉스 같은 지수 대형주까지 외국인 매수로 전환되고, 원·달러가 안정되고, 상승 종목 수가 늘어난다면 외국인 수급 개선의 범위가 넓어지고 있는지를 확인할 수 있습니다.
Foreign Futures
↓
Foreign Cash
↓
Samsung·SK hynix
↓
USD/KRW
↓
Basis
↓
Breadth
Cash : 실제 현물 자금 이동
Futures : 방향 + Hedge + Positioning
Basis : 선물 – 현물 가격 관계
Program : 현선물 연계 매매
FX : USD/KRW
Mega Cap : 삼성전자 + SK하이닉스
Breadth : 상승종목 수 + 업종 확산
Futures Buy ≠ Automatic Bullish Signal
Cash Sell ≠ Automatic Bearish Signal
One-day Flow ≠ Trend
Cash + Futures Alignment = Stronger Confirmation
Flow ≠ Fundamentals ≠ Entry
📚 함께 보면 좋은 글
외국인 전체 수급에서 한 단계 더 들어가 종목별 현물 수급을 비교합니다.
기타법인에서 외국인으로 Buyer Handoff가 가능한지 살펴봅니다.
하루 수급과 3~5거래일 누적 수급을 구분하는 방법을 정리합니다.