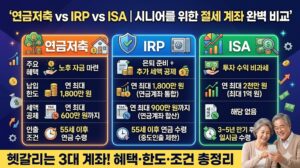
연금저축 vs IRP vs ISA
시니어를 위한 절세 계좌 완벽 비교
헷갈리는 3대 계좌의 혜택·한도·인출 조건 완전 정리
세액공제 극대화 전략 · 건보료 폭탄 완벽 방어법 · 시니어 상황별 최적 계좌 조합 · 중도 해지 페널티 완전 회피까지 A to Z 완전 공개
📊 출처: 국세청 · 금융감독원 · 금융투자협회
⚠️ 세법 변경 시 내용 달라질 수 있음
⚡ 핵심 요약 — 시니어가 반드시 알아야 할 절세 계좌 5원칙
- 목적부터 다릅니다: 연금저축·IRP는 납입할 때 세액공제를 주고 55세 이후 연금으로 받는 ‘노후 자금 마련용’이고, ISA는 운용 수익에 비과세·저율 과세를 적용하는 ‘만능 절세 통장’입니다. 성격이 완전히 다르므로 조합해서 써야 합니다.
- 건보료 방어의 핵심 무기: 세 계좌 모두에서 발생한 소득은 건강보험료 산정에서 완전 제외됩니다. 일반 계좌에서 배당을 받으면 연 2,000만 원 초과 시 건보료 폭탄이 터지지만, 절세 계좌 안에서는 아무리 많은 배당을 받아도 건보료에 영향 없습니다.
- 인출 유연성이 핵심 차이: ISA는 3년 후 언제든 자유 인출, 연금저축은 16.5% 세금을 내면 부분 인출 가능, IRP는 법정 사유가 아니면 전액 해지만 가능합니다. 시니어라면 급전 가능성을 고려해 자금 성격별로 계좌를 나누어야 합니다.
- 세액공제 최대 활용법: 연금저축 600만 원 + IRP 300만 원 = 총 900만 원 납입 시 최대 연 148.5만 원 세금 환급이 가능합니다. 이는 사실상 16.5% 수익률 보장과 같으므로 소득이 있는 시니어라면 반드시 최우선으로 활용해야 합니다.
- 퇴직금은 무조건 IRP: 퇴직금을 일시금으로 받으면 퇴직소득세를 즉시 납부하지만, IRP로 이전 후 10년 이상 연금으로 수령하면 퇴직소득세를 30~40% 감면받을 수 있습니다. 퇴직 시 가장 중요한 선택입니다.
1. 연금저축 · IRP · ISA 완전 비교 — 한 번에 끝내는 핵심 스펙
세 계좌는 이름도 비슷하고 모두 ‘절세’라는 공통점이 있어 헷갈리지만, 세액공제 방식·납입 한도·인출 조건에서 완전히 다릅니다. 아래 비교표로 차이점을 명확히 파악하세요.
| 구분 | 🟢 연금저축 | 🔵 IRP | 🟣 ISA |
|---|---|---|---|
| 계좌 성격 | 노후 연금 준비 | 퇴직금 관리 + 연금 | 만능 절세 통장 |
| 연간 납입 한도 | 1,800만 원 | 1,800만 원 (연금저축과 합산) |
2,000만 원 |
| 세액공제 한도 | 연 600만 원 | 연 300만 원 추가 (연금저축 포함 900만 원) |
해당 없음 |
| 세액공제율 | 16.5% (총급여 5,500만 원 이하) 13.2% (초과 시) |
동일 적용 | 해당 없음 |
| 수익 과세 | 연금 수령 시 3.3~5.5% 저율 과세 |
연금 수령 시 3.3~5.5% 저율 과세 |
200만 원 비과세 초과분 9.9% 분리과세 |
| 인출 가능 시기 | 만 55세 이후 (연금 수령) |
만 55세 이후 (연금 수령) |
3년 의무 유지 후 언제든 인출 가능 |
| 중도 인출 | 기타소득세 16.5% + 세액공제 반납 |
원칙적 불가 (전액 해지만 가능) |
원금 내에서 페널티 없이 인출 |
| 위험자산 투자 | 100% 가능 | 70% 이하 제한 | 100% 가능 |
| 건보료 산정 | 완전 제외 ⭐ | 완전 제외 ⭐ | 완전 제외 ⭐ |
※ 2026년 기준이며, 세법 개정에 따라 한도·세율이 변경될 수 있습니다.
2. 계좌별 완전 해부 — 장점·단점·시니어 활용 포인트
각 계좌의 특성을 정확히 이해해야 올바른 자산 배치와 활용이 가능합니다. 특히 시니어의 경우 인출 유연성과 건보료 방어 효과가 가장 중요한 고려사항입니다.
3. 세액공제 완전 계산 — 나는 얼마나 돌려받나?
연금저축과 IRP의 세액공제는 납입 금액의 일정 비율을 실제 내야 할 세금에서 직접 차감해주는 방식입니다. 소득공제가 아닌 세액공제이므로 효과가 매우 강력합니다.
| 납입 조합 | 총 납입액 | 공제율 16.5% (연봉 5,500만 원 이하) |
공제율 13.2% (연봉 5,500만 원 초과) |
추천도 |
|---|---|---|---|---|
| 연금저축만 | 연 300만 원 | 49.5만 원 | 39.6만 원 | 최소 활용 |
| 연금저축만 | 연 600만 원 | 99만 원 | 79.2만 원 | 권장 |
| 연금저축 + IRP ⭐ | 연 900만 원 | 148.5만 원 | 118.8만 원 | 최대 활용 |
💰 세액공제 최대 활용 시 10년간 절세 효과
연간 세액공제 환급
148.5만 원
(16.5% 적용 기준)
10년 누적 환급액
1,485만 원
(환급액 재투자 미포함)
환급액 재투자 시
10년 후 추가 자산
약 1,900만 원
(연 5% 수익률 가정)
4. 시니어 상황별 최적 계좌 조합 — 나는 어떤 케이스?
현재 소득 유무, 은퇴 시기, 건강보험료 부담에 따라 절세 계좌의 우선순위가 완전히 달라집니다. 본인 상황에 맞는 조합을 선택하세요.
5. 계좌별 자산 배치 전략 — 어디에 무엇을 담을까?
절세 효과를 극대화하려면 배당소득이 많은 자산일수록 세금 혜택이 큰 계좌에 우선 배치해야 합니다. 아래 매트릭스를 참고하여 자산을 배치하세요.
| 자산 유형 | 연금저축 | IRP | ISA | 일반 계좌 |
|---|---|---|---|---|
| JEPI (월배당 고배당) | ⭐⭐ | ⭐ | ⭐⭐⭐ | 비추 |
| SCHD (배당 성장) | ⭐⭐⭐ | ⭐⭐ | ⭐⭐ | 보통 |
| 국내 고배당주 (KB금융·KT 등) |
⭐⭐ | ⭐ | ⭐⭐⭐ | 비추 |
| 채권 ETF | ⭐ | ⭐⭐⭐ | ⭐⭐ | 보통 |
| S&P500 인덱스 | ⭐⭐⭐ | ⭐⭐ | ⭐⭐ | 가능 |
⭐⭐⭐ 최적 / ⭐⭐ 적합 / ⭐ 가능 / 비추 = 세금 부담 과다
🏆 시니어를 위한 황금 자산 배치 공식
SCHD + VIG + S&P500 — 장기 복리 성장 자산. 과세 이연으로 배당 재투자 효과 극대화
퇴직금 + 채권혼합형 ETF — 안전자산 30% 의무 준수. 퇴직소득세 이연 효과
JEPI + 국내 고배당주 + 리츠 — 즉시 현금 흐름 + 건보료 방어 + 9.9% 분리과세
6. 절대 피해야 할 치명적 실수들 — 시니어 주의사항
🚨 연금계좌 중도 해지 (16.5% 세금 폭탄)
55세 이전에 연금저축이나 IRP를 중도 해지하면 원금과 수익금 전체에 16.5% 기타소득세가 부과됩니다. 그동안 받은 세액공제도 모두 반납해야 하므로 당장 5년 내 쓸 가능성이 있는 돈은 절대 연금계좌에 넣으면 안 됩니다.
🚨 퇴직금 일시금 수령
퇴직금을 일시금으로 받으면 퇴직소득세를 즉시 납부해야 하지만, IRP로 이전 후 연금으로 수령하면 30~40% 세금을 절약할 수 있습니다. 퇴직 시 가장 중요한 선택입니다.
🚨 ISA 3년 의무 유지 기간 무시
ISA는 3년 의무 유지 기간을 채우지 않고 해지하면 모든 비과세 혜택이 사라집니다. 3년은 반드시 유지해야 하므로 단기 자금은 다른 계좌를 활용하세요.
✅ 3대 절세 계좌 활용 최종 체크리스트
아래 항목을 순서대로 확인하고 실행하세요.
① 연금저축 세액공제 한도 연 600만 원 채우기 (소득 있는 경우)
연 600만 원 납입 시 최대 99만 원 환급. 12월 31일까지 납입 완료 필수
② IRP 추가 납입으로 세액공제 최대화
연금저축 600만 원 + IRP 300만 원 = 총 900만 원으로 148.5만 원 환급 달성
③ ISA 계좌 개설 및 고배당 자산 배치
JEPI, 국내 고배당주를 ISA에 집중. 건보료 방어 + 9.9% 분리과세
④ 퇴직금 전액 IRP 이전 (퇴직 시 필수)
퇴직 후 60일 이내 IRP 이전. 일시금 수령 시 세금 손해 막심
⑤ 부부 ISA 별도 개설로 비과세 한도 2배 확보
부부 각각 ISA 개설 시 비과세 한도 400만 원. 배당 자산 분산하여 세금 부담 절반으로 감소
⚠️ 투자 및 세무 유의사항
본 콘텐츠는 2026년 세법 및 금융 규정을 기준으로 작성된 교육용 자료이며, 특정 금융 상품의 매수·매도를 권유하지 않습니다. 세액공제율·한도·과세 방식 등은 정부 정책에 따라 변경될 수 있으므로, 실제 가입 및 수령 전 반드시 국세청 홈택스 또는 금융감독원에서 최신 정보를 확인하시기 바랍니다. 개인의 소득 수준, 건강보험료 산정 기준에 따라 최적 전략이 달라지므로 세무사·재무설계사 등 전문가 상담을 권장합니다. 모든 투자 결정과 세무 처리의 결과는 전적으로 본인 책임입니다.