본 글은 특정 종목이나 업종의 매수·매도를 권유하지 않습니다. 미국 국채금리와 성장주의 실적·현금흐름·밸류에이션 관계를 이해하기 위한 정보성 콘텐츠입니다. 높은 금리는 성장주에 부담이 될 수 있으며 실제 주가는 실적·수급·환율·시장 기대치 등에 따라 달라질 수 있습니다.
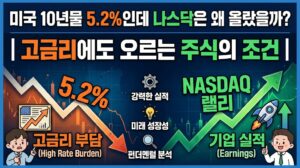 미국 10년물 5.2%인데 나스닥은 왜 올랐을까?|고금리에도 오르는 주식의 조건
미국 10년물 국채금리가 5%를 넘으면 성장주는 떨어진다.
최근까지 시장에서 자주 들었던 이야기입니다.
논리도 틀린 것은 아닙니다. 장기금리가 올라가면 주식의 미래 현금흐름에 적용되는 할인율이 높아지고, 높은 PER을 받던 성장주의 Valuation 부담이 커질 수 있기 때문입니다.
그런데 최근 시장에서는 흥미로운 장면이 나타났습니다.
미국 10년물 금리가 5.2% 안팎까지 올라갔는데도 나스닥과 일부 AI 관련주는 상승했습니다.
그렇다면 기존 공식이 틀린 것일까요?
금리가 중요하지 않은 것이 아닙니다.
금리의 역풍보다
이익 증가의 힘이 더 강한 기업이
나타나고 있는 것입니다.
① 먼저 미국 10년물 5.2%가 왜 부담인지부터 보자
미국 10년물 국채금리는 글로벌 자산의 요구수익률을 결정하는 중요한 기준 가운데 하나입니다.
특히 미래에 큰 이익을 낼 것으로 기대되는 성장주는 장기금리에 민감할 수 있습니다.
U.S. 10Y ↑
↓
Discount Rate ↑
↓
미래 현금흐름 현재가치 ↓
↓
적정 PER ↓ 가능
↓
Growth Valuation 부담 ↑
그래서 금리가 4%일 때 PER 30배를 인정받던 기업이 금리가 5%를 넘어가면 같은 30배를 유지하기 어려워질 수 있습니다.
② 숫자로 보면 더 쉽게 이해된다
어떤 기업의 예상 EPS(주당순이익)가 10달러라고 가정해 보겠습니다.
| 예상 EPS | PER | 가상 주가 |
|---|---|---|
| $10 | 30배 | $300 |
| $10 | 25배 | $250 |
EPS가 그대로인데 금리 상승 때문에 시장이 인정하는 PER이 30배에서 25배로 낮아진다면 주가는 이론적으로 약 17% 낮아질 수 있습니다.
이것이 금리가 성장주에 주는 Multiple Compression, 즉 밸류에이션 압축입니다.
③ 그런데 EPS가 같이 올라가면 이야기가 달라진다
이번에는 똑같이 PER이 30배에서 25배로 내려간다고 가정하겠습니다.
하지만 기업의 예상 EPS가 10달러에서 14달러로 올라갑니다.
| 구분 | EPS | PER | 가상 주가 |
|---|---|---|---|
| 기존 | $10 | 30배 | $300 |
| 변화 후 | $14 | 25배 | $350 |
PER은 30배에서 25배로 내려갔는데 주가는 오히려 $300에서 $350으로 올라갑니다.
왜일까요?
Valuation 압축보다 EPS 증가가 더 컸기 때문입니다.
주가 ≈ EPS × PER
금리 ↑ → PER ↓
하지만
EPS ↑↑ → 주가 ↑ 가능
④ 지금 나스닥에서 벌어지는 일을 이렇게 보면 쉽다
미국 10년물 5.2%는 분명 기술주에 부담입니다.
하지만 AI 관련 기업에 대한 시장의 이익 전망까지 동시에 올라간다면 금리 하나만으로 주가 방향을 설명하기 어려워집니다.
AI CAPEX ↑
↓
GPU·HBM·Networking·Power 수요 ↑
↓
Revenue ↑
↓
Operating Margin ↑ 가능
↓
EPS Revision ↑
↓
금리 부담 일부 상쇄
결국 지금 시장에서 중요한 것은 단순한 AI 테마가 아닙니다.
AI 투자 확대가 실제 매출과 이익으로 전환되는 기업을 시장이 구분하기 시작했다는 점입니다.
⑤ 그래서 EPS Revision이 중요하다
EPS Revision은 증권사와 시장이 예상하는 기업의 미래 EPS가 얼마나 상향 또는 하향되고 있는지를 의미합니다.
주가가 올라도 EPS 전망이 더 빠르게 올라간다면 Forward PER은 오히려 낮아질 수도 있습니다.
주가 +20%
하지만
예상 EPS +30%
↓
Forward PER 부담 완화 가능
반대로 주가가 50% 올랐는데 EPS 전망은 10%밖에 올라가지 않았다면 Valuation 부담은 더 커졌을 가능성이 있습니다.
그래서 고금리 환경에서는 단순 PER보다 주가 상승률과 EPS Revision 속도를 비교하는 것이 중요합니다.
⑥ 하지만 EPS만 보면 절반이다|다음은 FCF다
AI 기업 분석에서 앞으로 더 중요해질 지표가 있습니다.
바로 FCF, Free Cash Flow, 즉 잉여현금흐름입니다.
OCF – CAPEX = FCF
OCF는 영업현금흐름, CAPEX는 설비투자입니다.
AI 데이터센터를 짓기 위해 수십조원의 CAPEX를 투입하더라도 결국 그 투자가 더 큰 영업현금흐름으로 돌아와야 합니다.
⑦ AI 투자에서 시장의 질문도 달라지고 있다
AI 초기에는 질문이 비교적 단순했습니다.
“AI에 얼마나 투자하는가?”
하지만 투자가 커질수록 질문은 달라집니다.
“그 CAPEX가 얼마나 많은 Revenue·Margin·OCF·FCF를 만들어내는가?”
고금리에서는 이 차이가 더욱 중요합니다.
돈을 계속 써야 하는 성장기업과 투자를 하면서도 현금을 만들어내는 성장기업의 Valuation 차이가 커질 수 있기 때문입니다.
⑧ 고금리에도 오르는 기업의 첫 번째 조건|EPS Revision
첫 번째 조건은 예상이익이 계속 올라가는 것입니다.
10년물이 5.2%라면 PER에 역풍이 불 수 있습니다.
그렇다면 기업은 그보다 강한 이익 증가를 보여줘야 합니다.
매출 전망 ↑ → Margin ↑ → EPS 전망 ↑ → 금리로 인한 PER 압축을 이익 증가가 상쇄할 수 있는가?
⑨ 두 번째 조건|FCF가 실제로 증가해야 한다
회계상 이익만 증가하는 것보다 실제 현금이 들어오는지가 중요합니다.
Revenue ↑ → Operating Profit ↑ → OCF ↑ → CAPEX 차감 → FCF ↑
특히 AI처럼 막대한 설비투자가 필요한 산업에서는 FCF가 기업의 성장 품질을 보여주는 중요한 지표가 됩니다.
⑩ 세 번째 조건|Pricing Power
금리가 높은 시기에는 인건비·전력비·자금조달비용 등 여러 비용 부담도 높아질 수 있습니다.
따라서 비용 상승을 고객에게 전가할 수 있는 기업이 상대적으로 유리할 수 있습니다.
Cost ↑ → Price ↑ 가능 → Gross Margin 방어 → Operating Margin 유지
제품이 희소하거나 기술적 진입장벽이 높고 고객이 쉽게 대체할 수 없는 기업일수록 가격 결정력이 강해질 가능성이 있습니다.
⑪ 네 번째 조건|순현금 또는 강한 Balance Sheet
고금리는 부채가 많은 성장기업에 특히 불리할 수 있습니다.
차환할 때 높은 이자를 부담해야 하기 때문입니다.
Cash ↑ + Debt 부담 ↓ + OCF ↑
→ 고금리 조달 부담 상대적으로 낮음
반대로 아직 현금을 만들지 못하면서 계속 외부 자금조달이 필요한 기업은 5%대 장기금리 환경에서 Valuation 부담이 더 커질 수 있습니다.
⑫ 다섯 번째 조건|Valuation이 실적을 앞서가지 않아야 한다
좋은 기업과 좋은 주식은 항상 같은 의미가 아닙니다.
기업이 아무리 빠르게 성장하더라도 그 기대가 이미 주가에 과도하게 반영돼 있다면 추가 상승을 위해 더 높은 실적이 필요합니다.
주가 상승률
VS
EPS Revision
VS
FCF 증가율
VS
Forward PER 변화
⑬ 고금리를 이기는 기업의 5가지 조건
| 조건 | 확인할 것 |
|---|---|
| ① EPS Revision | 예상이익 지속 상향 |
| ② FCF | 투자 후에도 현금 증가 |
| ③ Pricing Power | 높은 Margin 유지 |
| ④ Balance Sheet | 낮은 부채·충분한 현금 |
| ⑤ Valuation | 주가가 EPS보다 지나치게 앞서지 않는가 |
⑭ AI주라고 모두 같은 AI주가 아니다
여기서 가장 중요한 구분이 필요합니다.
AI라는 이름이 붙었다고 모두 고금리를 이길 수 있는 것은 아닙니다.
| 유형 | 고금리 대응력 |
|---|---|
| EPS↑ + FCF↑ + 순현금 | 상대적으로 강함 |
| EPS↑ + CAPEX↑↑ + FCF 정체 | 투자수익률 확인 필요 |
| 매출↑ + 적자 지속 | 금리 민감도 높음 |
| 적자 + 부채↑ + 증자 필요 | 고금리 부담 큼 |
⑮ 나스닥 상승을 지수 하나로 보면 안 되는 이유
나스닥이 올랐다고 모든 성장주가 강한 것도 아닙니다.
대형 AI·반도체·플랫폼 기업 몇 곳이 강하게 오르면 시가총액 가중방식의 지수 전체를 끌어올릴 수 있습니다.
따라서 지수 상승과 시장 전체의 건강함을 구분해야 합니다.
Nasdaq ↑
≠
All Growth Stocks ↑
고금리에도 나스닥이 오른 날이라면 상승 종목 수, SOX, AI 대형주, 소프트웨어, 중소형 성장주까지 상승이 확산됐는지 Breadth를 확인해야 합니다.
⑯ 오히려 지금은 종목 선택이 더 중요해질 수 있다
금리가 낮을 때는 먼 미래의 성장 스토리만으로도 높은 Valuation을 인정받기 쉬울 수 있습니다.
하지만 10년물이 5%를 넘으면 상황이 달라집니다.
Story
↓
Revenue
↓
Margin
↓
EPS
↓
OCF
↓
CAPEX
↓
FCF
성장 스토리가 실제 숫자로 증명되는 기업과 그렇지 못한 기업의 차이가 커질 수 있습니다.
⑰ 그렇다면 금리는 이제 안 봐도 될까?
그렇지 않습니다.
10년물이 5.2%에서 5.4%, 5.5%로 계속 올라간다면 할인율 압박은 다시 강해질 수 있습니다.
특히 금리 상승과 동시에 EPS Revision이 둔화된다면 상황은 크게 달라집니다.
10Y ↑↑
+
Oil ↑
+
Dollar ↑
+
EPS Revision ↓
+
FCF ↓
=
Growth Valuation Repricing Risk ↑
⑱ 반대로 가장 강한 조합은?
10Y 안정
+
AI CAPEX ↑
+
Revenue ↑
+
Margin ↑
+
EPS Revision ↑
+
FCF ↑
금리가 높은 수준에 있더라도 더 이상 빠르게 상승하지 않고 기업이익과 현금흐름이 계속 개선된다면 시장은 높은 금리에 적응할 수 있습니다.
여기서 중요한 것은 금리의 절대 수준뿐 아니라 금리의 변화 속도입니다.
⑲ 개인투자자가 확인할 순서
① 미국 10년물 절대 수준과 변화 속도
② 국제유가와 인플레이션 압력
③ Nasdaq와 SOX 방향
④ AI CAPEX 전망
⑤ 기업별 Revenue 성장률
⑥ EPS Revision 방향
⑦ Operating Margin 변화
⑧ OCF와 CAPEX
⑨ FCF 증가율
⑩ 주가 상승률과 EPS 증가율 비교
⑳ 한국 반도체에도 그대로 적용할 수 있다
이 논리는 삼성전자와 SK하이닉스를 분석할 때도 중요합니다.
U.S. 10Y ↑
↓
Valuation 부담 ↑
하지만
AI CAPEX ↑
↓
HBM·DRAM ↑
↓
ASP·Volume ↑
↓
Margin ↑
↓
EPS Revision ↑
미국 금리가 높더라도 메모리 가격과 HBM 수요가 더 빠르게 개선되고 삼성전자·SK하이닉스의 예상이익이 계속 올라간다면 금리만으로 주가 방향을 판단하기 어렵습니다.
㉑ 결론|금리를 이기는 것은 테마가 아니라 이익과 현금흐름이다
미국 10년물이 5.2%인데도 나스닥이 상승하는 현상은 금리가 중요하지 않다는 의미가 아닙니다.
오히려 고금리일수록 기업의 성장 품질을 더 엄격하게 구분해야 한다는 의미에 가깝습니다.
고금리를 이기는 것은
AI라는 이름이 아니라
EPS Revision
+
FCF
+
Pricing Power
+
Balance Sheet
+
Valuation입니다.
결국 주가는 EPS와 Valuation의 함수입니다.
금리가 올라 PER이 낮아지더라도 EPS와 FCF가 더 빠르게 증가한다면 주가는 상승할 수 있습니다.
반대로 금리가 내려가더라도 EPS가 더 빠르게 하향된다면 주가는 떨어질 수 있습니다.
금리만 보지 말고
10Y → PER
EPS Revision → Earnings
OCF – CAPEX → FCF
FCF → Valuation
을 함께 보자.
Stock Price ≈ EPS × PER
U.S. 10Y ↑ → Discount Rate ↑ → PER Pressure ↑
EPS Revision ↑↑ → Multiple Compression 상쇄 가능
OCF – CAPEX = FCF
High Yield ≠ Automatic Sell Signal
Nasdaq Up ≠ All Growth Stocks Strong
AI Theme ≠ AI Earnings
Revenue Growth ≠ FCF Growth
Good Company ≠ Good Entry
Quality ≠ Entry ≠ Position Size
📚 후속 콘텐츠 3개
10년물 금리와 PER·EPS Revision의 힘겨루기를 분석합니다.
AI 투자 → 매출 → 영업현금흐름 → CAPEX → FCF 구조를 정리합니다.
금리 상승과 메모리 이익 증가가 동시에 발생할 때 반도체주를 보는 방법입니다.