본 글은 특정 종목이나 금융상품의 매수·매도를 권유하는 글이 아닙니다. 2026년 9월 11일 한국거래소 장마감 자료와 미국 물가·금리·국제유가 등 공개 자료를 토대로 작성한 정보성 분석입니다. 시장환경은 빠르게 변할 수 있으며 투자 판단과 책임은 투자자 본인에게 있습니다.
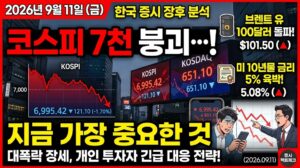
2026년 9월 11일 한국증시 장후 분석|코스피 7천 붕괴…브렌트 100달러·미 10년물 5% 앞에서 지금 가장 중요한 것
9월 11일 한국 증시는 결국 고유가와 고금리의 동시 충격을 버티지 못했습니다.
전날 코스피는 장중 6,898.45까지 밀렸지만 오후 들어 낙폭을 대부분 되돌리며 7,033.92로 마감했습니다.
외국인이 약 2조4,820억원을 순매도했음에도 기타법인이 약 1조6,670억원을 순매수했고, 삼성전자와 SK하이닉스의 자사주 매입이 지수 하단을 지지했습니다.
하지만 9월 11일은 달랐습니다.
9월 11일 확정 장마감
KOSPI : 6,909.91 (-1.76%)
KOSDAQ : 820.64 (-1.95%)
외국인 : -2조3,040억원
기관 : -1조2,235억원
개인 : +1조8,658억원
기타법인 : +1조6,492억원
코스피는 6,802.50으로 무려 3.29% 급락 출발한 뒤 낙폭을 상당 부분 회복했습니다.
하지만 결국 7,000선은 되찾지 못했습니다.
오늘 시장의 진짜 질문
“코스피가 다시 7,000을 넘을까?”가 아닙니다.
AI 이익 성장과 기업 자사주 매입이
브렌트 100달러 이상
+ 미국 10년물 5% 접근
+ 글로벌 중앙은행 긴축 재개
라는 새로운 매크로 환경을 이길 수 있는가?
📊 9월 11일 장후 핵심 데이터
| 항목 | 확인값 | 판단 |
|---|---|---|
| KOSPI | 6,909.91 (-1.76%) | 7천피 재붕괴 |
| KOSDAQ | 820.64 (-1.95%) | 성장주 약세 |
| 외국인 KOSPI | -2조3,040억원 | 강한 매도 |
| 기관 KOSPI | -1조2,235억원 | 동반 매도 |
| 외국인 KOSPI200 선물 | 약 -6,800억원 | 현·선물 동반 약세 |
| 기타법인 | +1조6,492억원 | 하단 방어 |
| 원·달러 | 1,345.9원 | 원화 약세 전환 |
| 삼성전자 | 259,500원 (-3.53%) | 외국인 대량매도 |
| SK하이닉스 | 1,812,000원 (-2.21%) | HBM Quality 유지·Entry 약화 |
🔥 오늘은 어제보다 수급의 질이 확실히 나빠졌다
9월 10일과 11일의 가장 큰 차이는 외국인 매도 규모 자체가 아닙니다.
전날에는 외국인이 현물과 선물을 크게 팔았지만 기관과 기타법인의 매수가 지수를 7,000 위로 끌어올렸습니다.
오늘은 기관까지 매도에 합류했습니다.
9월 11일 불리한 조합
외국인 현물 매도
+ 외국인 선물 매도
+ 기관 현물 매도
+ 원화 약세
+ 삼성전자·SK하이닉스 동반 하락
이 조합은 전날보다 Market Gate를 한 단계 더 낮춰야 할 이유입니다.
💾 외국인은 왜 삼성전자·SK하이닉스를 집중적으로 팔았나?
9월 11일 외국인의 순매도는 대형 반도체에 집중됐습니다.
외국인 순매도
SK하이닉스 : 약 1조730억원
삼성전자 : 약 9,120억원
기관도 삼성전자 약 5,700억원, SK하이닉스 약 4,960억원을 순매도했습니다.
반도체 기업의 HBM·DRAM 이익 전망이 하루 만에 무너졌기 때문이라기보다 미국 장기금리와 유가가 급등하면서 성장주의 할인율 부담이 커졌기 때문으로 보는 편이 합리적입니다.
반도체 Quality 악화
≠
반도체 Entry 환경 악화
🛢 브렌트 한때 109.97달러|이제 100달러 자체가 문제가 아니다
브렌트유는 이번 주 한때 배럴당 109.97달러까지 치솟았습니다.
한국 증시가 거래되는 동안에도 브렌트유는 105달러대, WTI는 100달러 위에서 움직였습니다.
이제 질문은 “브렌트가 100달러를 넘었느냐”가 아닙니다.
100달러 이상의 유가가
얼마나 오래 지속되는가?
가 더 중요합니다.
고유가가 장기화되면 한국 기업의 원가뿐 아니라 물가, 소비, 환율, 금리까지 동시에 압박합니다.
📈 미국 10년물 5% 접근|주식시장에는 왜 중요한가?
미국 10년물 국채금리는 장중 4.97%대까지 상승하며 5%에 근접했습니다.
5%라는 숫자 자체가 자동 매도 신호는 아닙니다.
하지만 장기금리가 5% 부근에서 장기간 유지된다면 주식의 상대매력은 달라집니다.
미국 10년물 상승
↓
무위험수익률 상승
↓
주식 할인율 상승
↓
고PER 성장주 부담
↓
외국인 위험자산 비중 축소 가능
특히 먼 미래의 이익을 현재 주가에 많이 반영하는 AI·로봇·바이오·2차전지 같은 성장주는 금리에 더 민감합니다.
📊 미국 PPI +0.4%, 전년 대비 +5.4%
시장에 부담을 더한 것은 미국 8월 생산자물가지수였습니다.
미국 8월 PPI
전월 대비 : +0.4%
전년 대비 : +5.4%
최종수요 상품 : +1.1%
최종수요 서비스 : +0.1%
식품·에너지·무역서비스 제외 : +0.3%
상품 가격 상승폭이 컸다는 점에서 에너지 충격이 생산 단계 물가에 전달되고 있다는 경계심을 키웠습니다.
🇪🇺 ECB도 25bp 인상|‘글로벌 긴축 재개’가 더 중요하다
9월 10일 ECB는 기준금리를 25bp 인상해 2.5%로 올렸습니다.
이번 인상이 중요한 이유는 유럽 금리 자체보다 고유가가 글로벌 중앙은행의 정책 방향을 다시 긴축 쪽으로 돌릴 수 있다는 신호이기 때문입니다.
새로운 매크로 위험
고유가
→ 물가 상승
→ 중앙은행 긴축
→ 장기금리 상승
→ 주식 할인율 상승
→ 성장주 Valuation 압박
🚦 Market Regime 다시 하향
9월 10일 장후에는 Market Regime을 중립- / 방어 우위로 낮췄습니다.
9월 11일은 한 단계 더 보수적으로 봅니다.
Market Regime
중립- → Risk-Off 경계
방어 우위 강화
완전한 구조적 Risk-Off로 확정하지는 않습니다.
이유는 코스피가 6,802에서 시작한 뒤 6,909까지 회복했고, 개인과 기타법인의 하단 매수도 지속됐기 때문입니다.
하지만 외국인이 현물과 선물을 동시에 팔고 기관까지 동반 매도했다는 점에서 Market Gate는 FAIL로 낮추는 것이 타당합니다.
📊 Sector Ranking 재조정
| 산업 | 판단 | 변화 |
|---|---|---|
| AI 메모리 | Quality 최상위 | Entry ↓ |
| 반도체 장비 | 중립+ | ↓ |
| 전력기기 | 긍정 | → |
| 방산 | 긍정+ | ↑ |
| 조선 | 긍정 | → |
| 금융 | 긍정+ | ↑ |
| 통신 | 방어 우수 | ↑ |
| 정유 | Event 긍정 | → |
| 2차전지 | 중립- | ↓ |
| 로봇 | 보수적 | ↓ |
| 바이오 성장주 | 보수적 | ↓ |
| 석유화학 | 부정 | ↓ |
| 항공 | 부정 | ↓ |
🛡 지금 상대적으로 강한 것은 방어적 현금흐름
9월 11일 시장에서도 일부 업종은 상대강도를 보였습니다.
KB금융은 +2.60%, 한화에어로스페이스는 +1.31%, 두산에너빌리티는 +1.00% 상승했습니다.
성장주가 약한 가운데 금융·방산·전력 관련 종목 일부가 버틴 것입니다.
현재 상대적으로 유리한 특성
실제 FCF 창출
+ 낮은 Valuation 부담
+ 배당·주주환원
+ 수주잔고
+ 원가 전가 능력
+ 지정학적 수요
💡 이제 AI 주식에서 가장 중요한 질문도 달라진다
AI 산업의 구조적 성장을 부정할 필요는 없습니다.
하지만 금리가 5%에 접근하는 환경에서는 단순한 성장률만으로 충분하지 않습니다.
EPS 증가율
>
할인율 상승
+ 유가 부담
+ Valuation 부담
이 관계가 유지되는 기업만 고금리 환경에서도 주가를 방어할 가능성이 높습니다.
⏱ 다음 거래일 D1|ACTIVE 0 유지
현재는 주말을 앞둔 장후입니다.
다음 한국 증시 거래일은 9월 14일 월요일입니다.
D1 ACTIVE : 0
1군 WATCH : 삼성전자·SK하이닉스
→ Quality 확인용, 추격용 아님
2군 WATCH : 방산·전력·조선
3군 WATCH : 금융·통신
Event WATCH : 정유
우선순위 하향 : 로봇·고밸류 바이오·2차전지·화학·항공
🚦 9월 14일 Market Gate
다음 거래일에는 코스피 7,000부터 보지 않습니다.
순서는 다음이 더 중요합니다.
미국 10년물
↓
Brent·WTI
↓
DXY·원달러 NDF
↓
NASDAQ·SOX
↓
외국인 KOSPI200 선물
↓
삼성전자·SK하이닉스
Market Gate PASS 복귀 조건
미국 10년물 하락
+ 유가 안정
+ 원·달러 안정 또는 하락
+ 외국인 선물 순매수 전환
+ 삼성전자·SK하이닉스 VWAP 회복
+ Sector Breadth 확대
Risk-Off 강화 조건
미국 10년물 5% 돌파·안착
+ Brent 재급등
+ 원·달러 상승
+ 외국인 현·선물 동반 매도
+ 삼성전자·SK하이닉스 저점 이탈
→ Market Regime 추가 하향
📆 W1~M1|지금은 ‘성장률’보다 ‘성장률 대비 가격’
AI 메모리 — Quality 유지, Entry 엄격
전력기기 — 데이터센터·전력망 수요
방산 — 지정학·수주
조선 — 수주잔고·고효율선박
금융 — CET1·주주환원
통신 — FCF·배당
정유 — 정제마진 확인
📈 M1~3|EPS Revision이 더 중요해졌다
금리가 높아질수록 시장은 실적이 없는 성장 스토리에 더 높은 할인율을 적용합니다.
따라서 앞으로는 주가 상승률보다 12개월 선행 EPS가 실제로 얼마나 빨리 올라가고 있는지를 우선 확인합니다.
가장 좋은 조합
주가 조정
+ EPS Revision 상승
+ 외국인 매도 둔화
+ Valuation 하락
→ Entry 매력 개선 가능
💵 M6~12|결국 FCF가 버텨주는 기업
OCF – CAPEX = FCF
유가와 금리가 동시에 높은 환경에서는 회계상 이익보다 실제 현금을 남기는 기업의 가치가 높아집니다.
특히 CAPEX가 큰 반도체·배터리·전력 산업에서는 FCF 전환 시점이 장기 주가 차별화를 만드는 핵심 변수입니다.
⚠️ Risk Dashboard
Risk 1|미국 10년물 5%
5% 이상이 장기간 유지되는지가 중요합니다.
Risk 2|Brent 100달러 장기화
일시적 급등보다 지속기간을 봅니다.
Risk 3|외국인 현·선물 동반매도
현재 가장 중요한 국내 수급 경고입니다.
Risk 4|글로벌 중앙은행 긴축
ECB에 이어 Fed와 BOJ의 방향도 확인해야 합니다.
Risk 5|반도체 집중도
삼성전자·SK하이닉스가 동시에 흔들릴 경우 지수 방어력이 크게 떨어집니다.
🌙 9월 12일 오전 추가 업데이트|CPI 발표 후 무엇이 달라졌나?
미국 8월 CPI는 한국 증시 마감 이후 발표됐습니다.
헤드라인 CPI : 전월 대비 +0.4%
전년 대비 : +3.4%
근원 CPI : 전월 대비 +0.3%
근원 CPI 전년 대비 : +2.4%
물가가 완전히 안심할 수준은 아니었지만 시장이 우려했던 최악의 서프라이즈도 아니었습니다.
미국 10년물은 장중 약 4.99%까지 접근했다가 이후 4.93% 부근으로 낮아졌고 미국 증시는 오히려 1% 안팎 반등했습니다.
다만 시장의 9월 Fed 25bp 인상 기대는 약 85% 수준까지 높아졌습니다.
따라서 월요일 해석
CPI 자체 → 최악은 아님
미국 주식 → 반등
미국 10년물 → 5% 직전에서 후퇴
유가 → 고점에서 다소 하락
Fed → 금리인상 가능성은 오히려 상승
→ Risk-Off 고착보다는 변동성 높은 Event Market 지속
📊 9월 11일 장후 최종 판단
Market Regime : 중립- / Risk-Off 경계
Event Mode : ON
Market Gate : FAIL
외국인 현물 : FAIL
외국인 선물 : FAIL
반도체 Quality : 유지
반도체 Entry : 하향
방어주 상대순위 : 상승
D1 ACTIVE : 0
D1 WATCH 1군 : 삼성전자·SK하이닉스
단, 반등 확인용
D1 WATCH 2군 : 방산·전력기기·조선
D1 WATCH 3군 : 금융·통신
Event WATCH : 정유
D2~5 : CPI 이후 금리·유가·외국인 재확인
W1~M1 : AI 메모리·전력·방산·조선·금융·통신
M1~3 : EPS Revision
M3~6 : 유가·금리·마진
M6~12 : FCF
Y1~2 : AI 메모리·전력망·원전·조선·방산·CDMO·금융·통신
✍️ 결론|이제 7천피보다 더 중요한 숫자는 ‘5%’다
9월 초까지 한국 증시의 가장 중요한 숫자는 코스피 7,000이었습니다.
하지만 지금은 우선순위가 달라졌습니다.
코스피 7,000보다
미국 10년물 5%가
더 중요한 숫자가 됐습니다.
10년물이 5%를 넘더라도 AI 이익 전망이 더 빠르게 올라가고 외국인이 다시 돌아온다면 한국 증시는 다시 7,000을 회복할 수 있습니다.
하지만
유가 100달러 이상 장기화
+ 미국 10년물 5% 안착
+ Fed 추가 긴축
+ 원화 약세
+ 외국인 현·선물 매도 지속
이 조합이 만들어지면 아무리 좋은 AI 성장 스토리라도 주가의 할인율을 피하기 어렵습니다.
따라서 지금 가장 중요한 질문은 이것입니다.
AI가 성장하느냐가 아니라
AI 기업의 EPS 증가 속도가
금리와 유가가 만드는 할인율 상승보다
더 빠른가?
입니다.
그리고 그 답이 다시 YES가 되는 순간, 삼성전자와 SK하이닉스의 Quality는 다시 Entry로 연결될 수 있습니다.
그 전까지는 좋은 기업을 버릴 이유도 없지만, 좋은 기업이라는 이유만으로 추격할 이유도 없습니다.
Quality ≠ Entry ≠ Position Size
🔎 Verification Queue & Structural Audit
이번 분석에서는 9월 11일 KOSPI·KOSDAQ 확정 종가, 투자자별 매매동향, 외국인 KOSPI200 선물 수급, 삼성전자·SK하이닉스 종가 및 수급, 원·달러 환율, 미국 PPI, 국제유가, 미국 장기금리, ECB 금리결정을 확인했습니다.
또 한국 증시 마감 이후 발표된 미국 CPI와 미국 주식·국채시장의 반응을 별도 업데이트로 구분했습니다.
다만 한국 상장 전 종목의 최신 EPS Revision·OCF·CAPEX·FCF·밸류에이션·수주잔고·주주환원을 동일한 깊이로 전수 검증한 상태는 아닙니다.
Verification Queue : 잔존
Structural Audit : 미확정
D1 ACTIVE : 0
Event Mode : ON
100% 전략포트 강제배분 : 보류
📚 함께 보면 좋은 글
무위험금리·PER·성장주 할인율과 외국인 수급의 관계를 분석합니다.
유가·물가·금리·환율·기업마진을 시나리오별로 정리합니다.
금리인상 자체보다 EPS Revision과 외국인 수급이 중요한 이유를 살펴봅니다.